 Išsimokėtinai protingai
2026 m. spalio 21 d. · juodasispenktadienis.lt
Išsimokėtinai per Juodąjį penktadienį 2026: kas keičiasi
Maža mėnesio įmoka dar neparodo visos kainos. Kas keičiasi nuo lapkričio 20 d. perkant išsimokėtinai ir ką patikrinti prieš pasirašant.
Pasiūlymas „tik 30 € per mėnesį“ per Black Friday gali atrodyti patraukliau nei visa telefono ar televizoriaus kaina. Vis dėlto prieš sutikdami pažiūrėkite, kiek mėnesių mokėsite ir kokia suma susidarys iš viso. Šiemet svarbi ir dar viena data: nuo 2026 m. lapkričio 20 d., likus savaitei iki Juodojo penktadienio, Lietuvoje plečiamos vartojimo kredito taisyklės. Jos apims daugiau pasiūlymų be palūkanų ir „pirk dabar, mokėk vėliau“ variantų. Paaiškiname, ką tai reiškia jūsų pirkiniui ir kaip išvengti įmokos, kuri vėliau slėgtų biudžetą.
Straipsnis yra informacinio pobūdžio ir nėra finansinė konsultacija.
Trumpai: kas keičiasi perkant išsimokėtinai
- Nuo 2026 m. lapkričio 20 d. daugiau finansavimo pasiūlymų – ir be palūkanų, ir „pirk dabar, mokėk vėliau“ – bus laikomi vartojimo kreditu.
- Finansuotojas turės įvertinti, ar galėsite mokėti. Taisyklės apims ir mažesnius nei 200 € kreditus.
- Paprastai visos įmokos finansų įstaigoms negali viršyti 40 % pajamų. Iki 60 % leidžiama tik ryšiui būtiniems telefonams, modemams ir maršrutizatoriams be palūkanų ir kitų mokesčių.
- „0 %“ dar nereiškia „nemokamai“: tikrinkite visą mokėtiną sumą, BKKMN ir papildomus mokesčius.
- Laiku atsisakius internetu pirktos prekės, nutrūksta ir jai sudaryta susietojo kredito sutartis.
Kas pasikeis ir ką tai reiškia jums?
Pirkti išsimokėtinai bus galima ir toliau. Tačiau daugiau finansavimo pasiūlymų reikės vertinti kaip vartojimo kreditą, net jei reklamoje žadama 0 % palūkanų. Naujas taisykles Seimas priėmė balandžio 16 d., o pagrindiniai pakeitimai įsigalios lapkričio 20 d. Štai kas svarbiausia pirkėjui:
- 0 % palūkanų neatleidžia nuo mokumo patikros. Daugiau tokių pasiūlymų pateks į vartojimo kredito taisykles. Finansavimą teikianti įmonė turės įvertinti, ar galėsite mokėti įmokas.
- Mažas pirkinys irgi skaičiuojamas. Naujos taisyklės apima ir mažesnius nei 200 € kreditus. Viena nedidelė įmoka gali atrodyti nereikšminga, tačiau keli pirkiniai skirtingose parduotuvėse greitai susideda į didesnes sumas.
- „Mokėk vėliau“ gali reikšti ir mokėjimą trimis dalimis. Pavyzdžiui, „Inbank MOKI“ siūlo už pirkinį atsiskaityti per 3, 5 ar 10 mėnesių be pabrangimo pagal pasiūlymo sąlygas. Tokiu atveju finansuoja „Inbank“, o ne pati parduotuvė – vien tai, kad mokate be palūkanų, nepanaikina vartojimo kredito taisyklių. Atskirai vertinamas trumpas atidėjimas, kurį be finansuotojo suteikia pats pardavėjas: išimčiai gali būti taikoma 50 dienų, o tam tikriems dideliems internetiniams pardavėjams – 14 dienų riba. Visada patikrinkite sutarties terminą ir kas nutiks, jei per laikotarpį be pabrangimo nespėsite atsiskaityti.
- 40 % ar 60 % įsipareigojimams nėra siūlymas tiek išleisti. Paprastai visų įmokų finansų įstaigoms suma negali viršyti 40 % tvarių mėnesio pajamų. Iki 60 % išimtis galima tik konkrečiam finansavimui be palūkanų ir kitų mokesčių: ryšio ar interneto paslaugoms būtiniems telefonams, modemams ir maršrutizatoriams. Kompiuterio ar televizoriaus ši išimtis savaime neapima.
- Įspėjimas reklamoje dar nereiškia papildomo mokesčio. Užrašas „Dėmesio! Skolintis pinigus kainuoja.“ gali būti ir į taisyklių taikymo sritį patenkančio beprocentinio kredito reklamoje. Tikrąją konkretaus pasiūlymo kainą rasite jo sąlygose.
Telefonas, kompiuteris ar „mokėk vėliau“ – kur skirtumas?
| Pirkimo būdas | Kas keičiasi nuo lapkričio 20 d. |
|---|---|
| Telefonas, modemas ar maršrutizatorius, būtinas ryšiui; susietas finansavimas be palūkanų ir kitų mokesčių | Tikrinamas mokumas; galima iki 60 % įmokų ir pajamų santykio išimtis |
| Kompiuteris, planšetė, televizorius ar buitinė technika išsimokėtinai | Tikrinamas mokumas; paprastai taikoma 40 % riba |
| „Pirk dabar, mokėk vėliau“ e. parduotuvėje | Pvz., „Inbank MOKI“ mokėjimas per 3 mėn. – finansuotojo teikiamas kreditas, net jei be pabrangimo |
| Vartojimo paskola ar kredito linija pirkiniui | Taikomos vartojimo kredito taisyklės; tikrinkite visą kainą ir mokėjimo grafiką |
Pabandykime suskaičiuoti. Jei jūsų tvarios mėnesio pajamos yra 1 500 €, 40 % sudaro 600 €. Tačiau jei už būsto paskolą ir kitus kreditus jau mokate 400 €, naujai įmokai pagal šį santykį lieka 200 €, o ne visi 600 €.
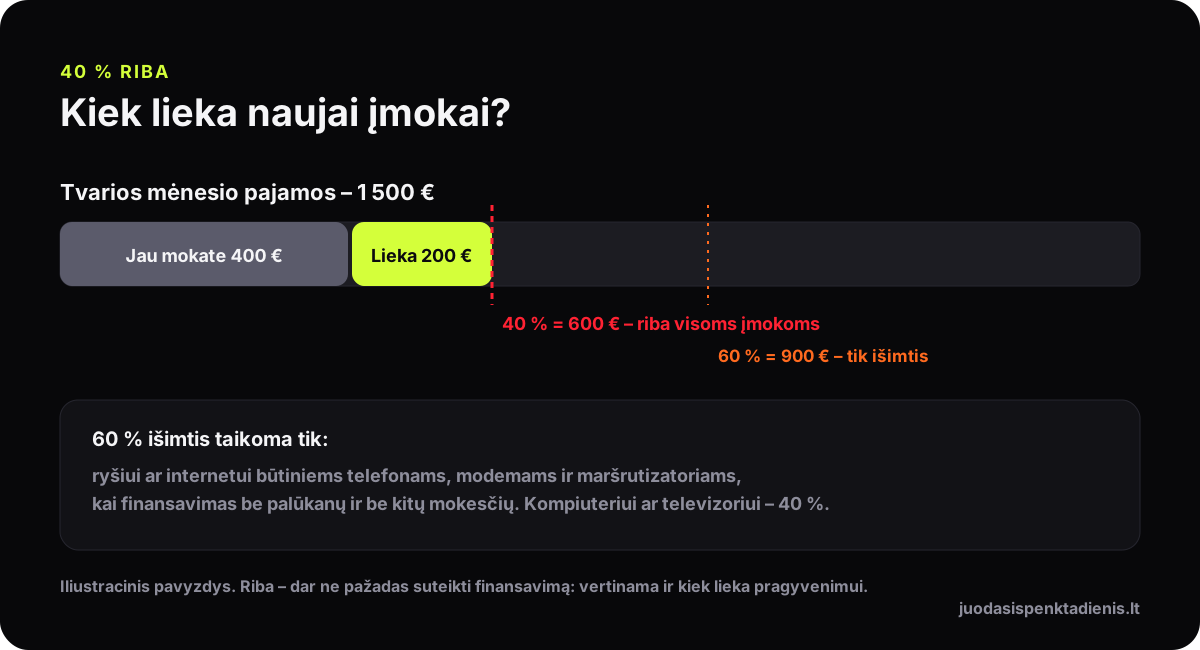
60 % išimties atveju bendra riba būtų 900 €, bet tai dar nėra pažadas suteikti finansavimą. Vertinama, kiek liks pragyvenimui, ar pajamos stabilios ir kokia jūsų kredito istorija. Net gavus teigiamą atsakymą verta sau atsakyti: ar su nauja įmoka jausiuosi ir miegosiu ramiai?
Ką susitvarkyti dar prieš išpardavimą?
Nelaukite akcijos vakaro, kad pirmą kartą pasidomėtumėte finansavimo sąlygomis. Iš anksto išsiaiškinkite, kokių duomenų reikės ir kiek gali užtrukti atsakymas. Paraiškoje tiksliai nurodykite pajamas bei turimus įsipareigojimus – reklamoje rodoma įmoka dar nereiškia, kad būtent toks pasiūlymas bus suteiktas jums.
Jei norimos sumos nepatvirtina, nebūtina iškart ieškoti kito kredito. Gal pakaktų pigesnio modelio, didesnio pradinio įnašo arba kelių mėnesių taupymo? Tik nepalikite savęs be santaupų būtinoms išlaidoms. O jei perkate įrenginį kartu su ryšio planu, įvertinkite ir plano kainą bei įsipareigojimo trukmę, kuri dažnai siekia 24 mėnesius.
„Be palūkanų“ – ar tikrai mokėsite tik už prekę?
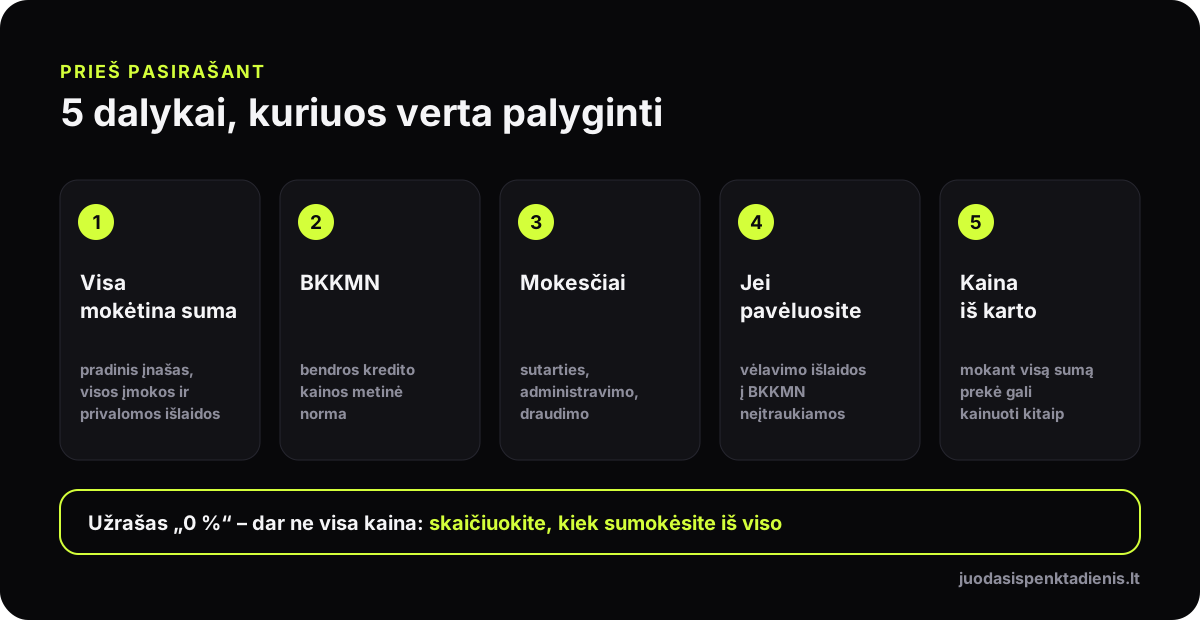
Dažnu atveju siūloma įsigyti prekę ar paslaugą „išsimokėtinai be pabrangimo“ ar „be palūkanų“, bet ar visada taip yra? Gali būti, kad taip: jei nėra nei palūkanų, nei kitų mokesčių, finansavimas papildomai gali nekainuoti, tačiau vien didelio užrašo „0 %“ tam neužtenka. Kartais palūkanų nėra, bet lieka sutarties ar mėnesinis administravimo mokestis. Prieš pasirašydami palyginkite:
- visą mokėtiną sumą – pradinį įnašą, visas įmokas ir privalomas papildomas išlaidas;
- BKKMN, arba bendros kredito kainos metinę normą – šis procentas padeda palyginti palūkanas ir žinomas privalomas kredito išlaidas;
- sutarties, administravimo ir privalomo draudimo ar kitų paslaugų kainą; atskirai – kas nutiktų pavėlavus, nes vėlavimo išlaidos į BKKMN neįtraukiamos;
- tos pačios prekės kainą mokant visą sumą iš karto – finansavimo ir įprasto pirkimo pasiūlymai gali skirtis.
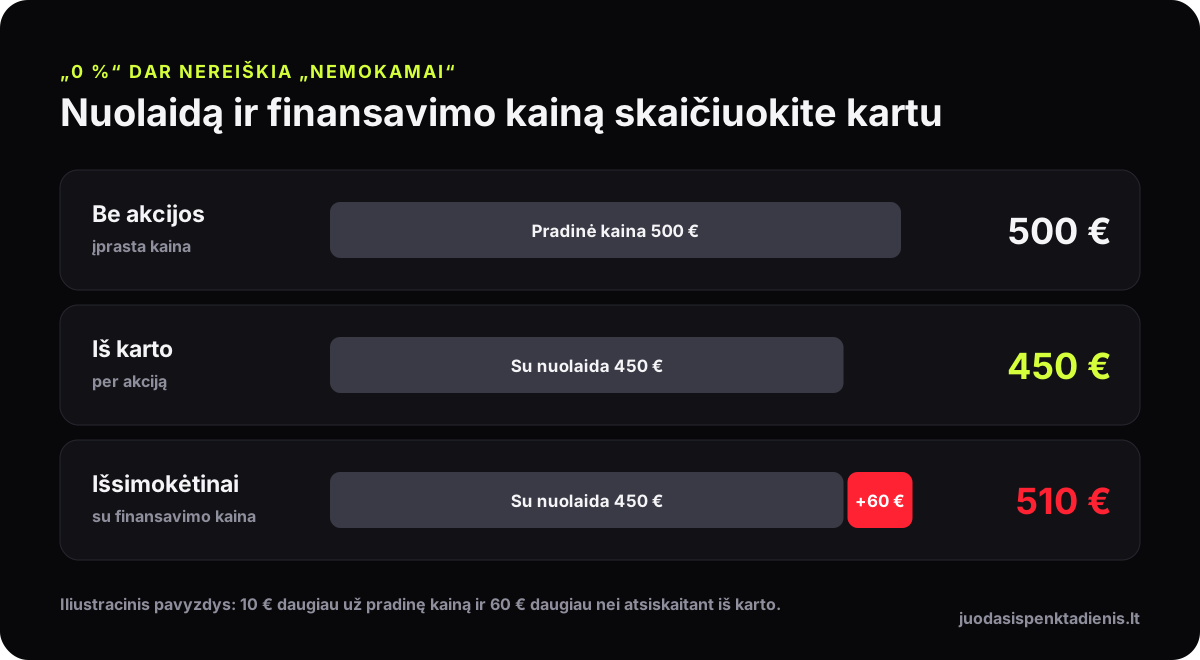
Tarkime, prekė kainavo 500 €, o per akciją atpigo iki 450 €. Jei už finansavimą dar sumokėsite 60 €, visa suma bus 510 €. Vadinasi, sumokėsite 10 € daugiau už pradinę kainą ir 60 € daugiau nei atsiskaitydami iš karto. Tai iliustracinis pavyzdys, bet principas tinka kiekvienam krepšeliui: nuolaidą ir finansavimo kainą skaičiuokite kartu. Plačiau apie kainų tikrinimą – straipsnyje „Ar Juodojo penktadienio nuolaidos tikros?“.
Šeši patikrinimai prieš perkant išsimokėtinai
- Įvertinkite biudžetą. Po visų įmokų turi likti pinigų kasdienėms ir nenumatytoms išlaidoms.
- Suskaičiuokite visas turimas įmokas. Įtraukite ir „pirk dabar, mokėk vėliau“ pirkinius bei pasižymėkite mokėjimo datas.
- Patikrinkite finansuotoją. Sutartyje nurodytą įmonę patikrinkite Lietuvos banko finansų rinkos dalyvių sąrašuose.
- Perskaitykite sąlygas. Patikrinkite bendrą mokėtiną sumą, įmokų grafiką ir sutarties atsisakymo tvarką.
- Pasidomėkite išankstiniu grąžinimu. Sužinokite, kiek sutaupytumėte atsiskaitę anksčiau ir ar būtų taikomas mokestis.
- Išbandykite būsimą įmoką. Kelis mėnesius atsidėkite tokią sumą ir įvertinkite, ar jos netrūksta pragyvenimui.
Pirkinys netiko – kas bus su išsimokėjimu?
Internetu pirktas telefonas ar televizorius netiko? Jei turite teisę atsisakyti pirkinio ir tai padarote laiku – paprastai per 14 dienų nuo gavimo – kartu nutrūksta ir būtent šiai prekei sudaryta susietojo kredito sutartis. Tai galioja ir mokėjimui dalimis be palūkanų. Apie grąžinimą praneškite pardavėjui bei finansuotojui ir pasitikrinkite, kaip bus grąžintos jau sumokėtos įmokos. Jei pirkiniui panaudojote atskirai paimtą vartojimo paskolą, situacija kitokia: prekės grąžinimas paskolos automatiškai nepanaikina, todėl ją reikės grąžinti arba atskirai susitarti dėl ankstesnio padengimo. Plačiau apie prekių grąžinimą po Juodojo penktadienio ir taikomas išimtis, kai grąžinimas negalimas, skaitykite šiame straipsnyje.
Dažniausiai užduodami klausimai
Ar galima atsisakyti pačios kredito sutarties?
Taip. Vartojimo kredito paprastai galite atsisakyti per 14 kalendorinių dienų nuo sutarties sudarymo arba vėliau gautos privalomos informacijos. Pranešę finansuotojui, per 30 kalendorinių dienų nuo pranešimo išsiuntimo grąžinkite kreditą ir palūkanas už naudojimosi laiką. Lietuvos bankas nurodo, kad gali tekti kompensuoti ir kredito davėjo išlaidas jūsų kreditingumui įvertinti. Atskira galimybė – per 2 dienas nuo lėšų išmokėjimo grąžinti kreditą be palūkanų ir kitų mokesčių. Vien finansavimo atsisakymas pirkinio neatšaukia.
Ar naujos taisyklės keičia jau pasirašytas sutartis?
Paprastai ne: įmokos automatiškai neperskaičiuojamos, o sutartis lieka galioti. Jei turite neterminuotą kredito liniją, pasitikslinkite pas finansuotoją – jai gali būti taikomos atskiros pereinamosios taisyklės.
Ką daryti, jei nebegalite mokėti įmokų?
Kuo anksčiau raštu kreipkitės į finansuotoją dėl įmokų atidėjimo ar kito grafiko. Kol susitarimas nepatvirtintas, galioja senasis grafikas.
Ar pirkimas išsimokėtinai gali sumažinti galimą būsto paskolą?
Taip, nes bankas vertina ir jau turimas įmokas. Net išsimokėjimas be palūkanų gali sumažinti sumą, kurią galėtumėte pasiskolinti būstui. Jei netrukus planuojate būsto paskolą, prieš naują pirkinį išsimokėtinai pasitarkite su banko darbuotoju.
Ar verta mokėti dalimis, jei turiu visą sumą?
Tai gali padėti išsaugoti pinigų rezervą, jei bendra kaina nepadidėja ir įmokos lengvai telpa į biudžetą. Vis dėlto palyginkite prekės kainą kitur: pasiūlymas „be pabrangimo“ savaime nereiškia, kad perkate pigiausiai.
Kodėl siūlomi 3 mokėjimai, o sutartyje – 24 mėnesiai?
Kai kuriuose pasiūlymuose trumpas mokėjimas be pabrangimo yra ilgesnės kredito sutarties nuolaida. Pavyzdžiui, „Inbank MOKI“ siūlo trumpą atsiskaitymą be pabrangimo arba 24 mėn. grafiką su palūkanomis ir mokesčiais. Pagal 2026 m. spalį „Pigu.lt“ skelbtą „Inbank MOKI 3“ pavyzdį 399 € pirkinį galima apmokėti trimis įmokomis po 133 €. Jei šio grafiko nesilaikoma, taikomas 24 mėn. grafikas: pavyzdyje BKKMN siekia 41,42 %, o bendra mokama suma – 561,60 €. Sąlygos gali keistis, todėl prieš pasirašydami patikrinkite, kokios įmokos ir terminai būtini, kad mokėtumėte be pabrangimo.
Ar galima išsimokėjimą padengti anksčiau?
Taip, vartojimo kreditą galite grąžinti anksčiau, o jo bendra kaina turi sumažėti už likusį laikotarpį. Kompensacija finansuotojui galima tik įstatyme nustatytais atvejais. Paprašykite tikslios sumos ir atsiskaitymo tvarkos, kad sutartis būtų tinkamai užbaigta.
Šaltiniai
- Kitų įmokų įtaka būsto paskolos galimybėms – Lietuvos bankas „Kas yra DSTI santykis?“ (tikrinta 2026-10-20): lb.lt
- Mokėjimas per 3, 5 ar 10 mėnesių be pabrangimo ir alternatyvus 24 mėn. grafikas su palūkanomis bei mokesčiais – „Inbank MOKI“ pasiūlymas (tikrinta 2026-10-20): inbank.lt
- Pokyčiai nuo 2026-11-20; kreditingumo vertinimas, 40 % bendra riba ir 60 % išimties sąlygos ryšio priemonėms – Lietuvos bankas „Lietuvos banko valdyba patvirtino vartojimo kredito reguliavimo pakeitimus“ (2026-07-16): lb.lt
- „Inbank MOKI 3“ pavyzdys: 3 įmokos po 133 € už 399 € pirkinį; nesilaikant grafiko – 24 mėn. grafikas, BKKMN 41,42 %, bendra suma 561,60 € – „Pigu.lt“ (tikrinta 2026-10-21): pigu.lt
- Naujos vartojimo kredito direktyvos taikymo apimtis; pardavėjo mokėjimo atidėjimo išimtis, 50 ir 14 dienų sąlygos – Lietuvos bankas „Vartojimo kredito direktyva 2023/2225“, 3–5 skaidrės: lb.lt
- Įspėjimo reklamoje taikymas ir kreditui be palūkanų bei mokesčių – Lietuvos bankas „Klausimai dėl Lietuvos Respublikos vartojimo kredito įstatymo nuostatų taikymo“, 2 klausimas: lb.lt
- BKKMN, bendra mokama suma, kredito davėjo patikra, pajamų vertinimas ir taupymo alternatyva – Lietuvos bankas „Ketinate imti vartojimo paskolą?“: lb.lt
- 2 dienų apsisprendimo ir 14 dienų kredito atsisakymo laikotarpių skirtumas; išankstinis grąžinimas ir finansiniai sunkumai – Lietuvos bankas „Jau turite vartojimo paskolą?“: lb.lt
- Nauja Lietuvos vartojimo kredito įstatymo redakcija ir įsigaliojimo nuostatos – 2026-04-16 įstatymas Nr. XV-822: e-tar.lt
- 14 dienų kredito atsisakymo teisė ir 30 dienų lėšų grąžinimo terminas; susietosios sutarties pasekmės atsisakius pirkinio – Vartojimo kredito įstatymo 15 ir 16 straipsniai (iki 2026-11-19 galiojanti redakcija; naujas teises taip pat nustato Direktyva 2023/2225): infolex.lt
- Mokėjimo atidėjimo išimtys, išankstinė informacija, kredito atsisakymas, susietasis kreditas, išankstinis grąžinimas ir pereinamosios nuostatos – Direktyvos (ES) 2023/2225 2, 10, 26–29 ir 47 straipsniai: eur-lex.europa.eu
- 14 dienų teisė atsisakyti internetu sudarytos prekių pirkimo sutarties ir jos išimtys – Lietuvos Respublikos civilinio kodekso 6.228¹⁰ straipsnis: infolex.lt
- Prekių grąžinimas sudarius mokėjimo dalimis sutartį – Lietuvos Respublikos vartojimo kredito įstatymo 16 straipsnis: infolex.lt